 اختر منطقتك


وكانت سياسة حافة الهاوية الجيوسياسية التي تنتهجها الولايات المتحدة بشأن جرينلاند سبباً في تفاقم علاقاتها الاقتصادية مع الاتحاد الأوروبي. وتدرس القوى الأوروبية الأدوات التي تمتلكها لمكافحة العداء الأميركي، بما في ذلك “الخيار النووي” المتمثل في تفريغ الديون الأميركية.
لقد تغيرت اللهجة بعد “إطار الصفقة” المفترض في دافوس، كما هدأت طموحات الولايات المتحدة للسيطرة على جرينلاند في الوقت الحالي. لكن رؤساء دول الاتحاد الأوروبي ما زالوا يستعدون للردود المحتملة على المزيد من التصعيد.
وكان أحد الخيارات هو قطع الوصول إلى أسواق الولايات المتحدة من خلال ما يسمى “البازوكا التجارية”. وإذا تم تفعيله، فإنه سيؤدي إلى عزل الشركات الأمريكية عن سوق الاتحاد الأوروبي، مما سيكلفها المليارات. وثمة خيار آخر يتلخص في التخلص من تريليونات الدولارات من الأصول الأميركية الموجودة في أوروبا.
ولكن تظل هناك تساؤلات بشأن مدى جدواه، حيث أن الإغراق قد يغير المشهد الاقتصادي العالمي بشكل جذري. ويمكن أن يكون له أيضًا تأثيرات غير مباشرة على تعرض النظام المالي الأمريكي للعملات المستقرة.
هل يستطيع الاتحاد الأوروبي فعلاً التخلص من ديون الولايات المتحدة؟
قبل 21 يناير/كانون الثاني، كان الزعماء الأوروبيون يدرسون الردود المحتملة. وبينما نشرت الدنمرك قوات خاصة في جرينلاند، اقترح رؤساء دول آخرون استخدام البازوكا التجارية، والتي من شأنها أن تحرم الولايات المتحدة من الوصول إلى أسواق الاتحاد الأوروبي.
واقترح آخرون، بما في ذلك وزير الدفاع الهولندي السابق ديك بيرلين، أن أوروبا يمكن أن تستخدم ديون الولايات المتحدة كوسيلة ضغط. وقال برلين: “إذا قررت أوروبا التخلص من تلك السندات، فإن ذلك سيخلق مشكلة كبيرة في الولايات المتحدة. (الدولار) ينهار، وارتفاع التضخم. ولن يعجب الناخب الأمريكي”.
كتب جورج سارافيلوس، كبير استراتيجيي سوق الصرف الأجنبي في دويتشه بنك، في مذكرة نهاية الأسبوع الماضي: “على الرغم من قوتها العسكرية والاقتصادية، فإن الولايات المتحدة لديها نقطة ضعف رئيسية واحدة: فهي تعتمد على الآخرين لدفع فواتيرها من خلال العجز الخارجي الكبير”.
وقال سارافيلوس إن الولايات المتحدة تمتلك حاليا ما قيمته 8 تريليون دولار من السندات والأسهم الأمريكية، وهو “ضعف ما تمتلكه بقية دول العالم مجتمعة”.
ولكن هل تستطيع أوروبا بالفعل التخلص من هذه الديون؟ هناك تساؤلان حول الكيفية التي يمكن بها للاتحاد الأوروبي أن يفرض عملية البيع، وفي عالم يتجه نحو التخلص من الدولار على نحو متزايد، هناك تساؤلات حول من هم المشترين المحتملين.
وقالت ييشا ياداف، أستاذة القانون والعميد المشارك في جامعة فاندربيلت، لكوينتيليغراف: “يميل المشترون الحكوميون الأجانب إلى أن يكونوا متشددين، مما يعني أنهم لن ينقلوا ممتلكاتهم بسهولة ما لم تكن هناك حاجة جدية لهم للقيام بذلك”.
علاوة على ذلك، وفقاً لصحيفة فايننشال تايمز، فإن قسماً كبيراً من ديون الولايات المتحدة في أوروبا لا تحتفظ بها الحكومات نفسها، بل مملوكة لكيانات خاصة مثل صناديق التقاعد والبنوك وغيرها من المؤسسات الاستثمارية. وأشار ياداف إلى أن صناديق التحوط في المملكة المتحدة ولوكسمبورغ وبلجيكا برزت كمشترين رئيسيين لسندات الخزانة الأمريكية.
لذلك، حتى لو أرادت القوى الأوروبية التخلص من ديون الولايات المتحدة، فإنها ستحتاج إلى إجبار هؤلاء المشترين من القطاع الخاص على البيع. وقال ياداف إنه “لا يبدو من المرجح على المدى القريب أن تفرض الحكومات الأوروبية قيودًا على صناديق التحوط التي تشتري سندات الخزانة الأمريكية”.
كتب كيت جوكس، كبير استراتيجيي سوق الصرف الأجنبي في بنك سوسيتيه جنرال: “ربما يحتاج الوضع إلى التصعيد أكثر قليلاً قبل أن يلحقوا الضرر بأداء استثماراتهم لأغراض سياسية”.
ومع ذلك، قال ياداف: “من المحتمل أن يفكروا في فتح أنواع الديون الحكومية التي تعتبر الأكثر أمانًا كضمانات”.
المشكلة الرئيسية هي أنه لا يوجد الكثير من البدائل لديون الولايات المتحدة كاستثمار بعيد عن المخاطرة. لا تزال سندات الخزانة تتباهى بوضع “خالي من المخاطر” وهي تتمتع بدرجة عالية من السيولة بشكل عام.
وقال ياداف: “حتى مع بدء بلدان أخرى مستقرة وآمنة للغاية، مثل ألمانيا، في إصدار الديون، تظل أسواق ديونها صغيرة نسبيا، بحيث يصعب للغاية تصور أنها تحل محل سوق سندات الخزانة الأمريكية”.
هناك أيضًا ندرة في المشترين المحتملين. وأشار ياداف إلى أن الصين تعمل على تقليص وتيرة مشترياتها من الديون الأمريكية.
ولا يتمتع المشترون الآسيويون بالقدرة على استيعاب هذا العدد الكبير من الأصول الأمريكية. تبلغ القيمة السوقية لمؤشر MSCI All-Country Asian، الذي يتتبع الأسهم الكبيرة والمتوسطة في الأسواق النامية والناشئة في آسيا، حوالي 13.5 تريليون دولار. وبحسب صحيفة فايننشال تايمز، يبلغ مؤشر فوتسي للسندات الحكومية العالمية حوالي 7.3 تريليون دولار.
كتب محللو رابوبانك: “بينما يشير العجز الكبير في الحساب الجاري للولايات المتحدة إلى أنه من الناحية النظرية هناك احتمال لانخفاض الدولار الأمريكي إذا قام المدخرون الدوليون بتراجع جماعي عن الأصول الأمريكية، فإن الحجم الهائل لأسواق رأس المال الأمريكية يشير إلى أن مثل هذا الخروج قد لا يكون ممكنًا نظرًا للقيود المفروضة على الأسواق البديلة”.
أصبحت العملات المستقرة المشترين الرئيسيين للديون الأمريكية
أحد المشترين الرئيسيين الناشئين للديون الأمريكية هو مصدرو العملات المستقرة.
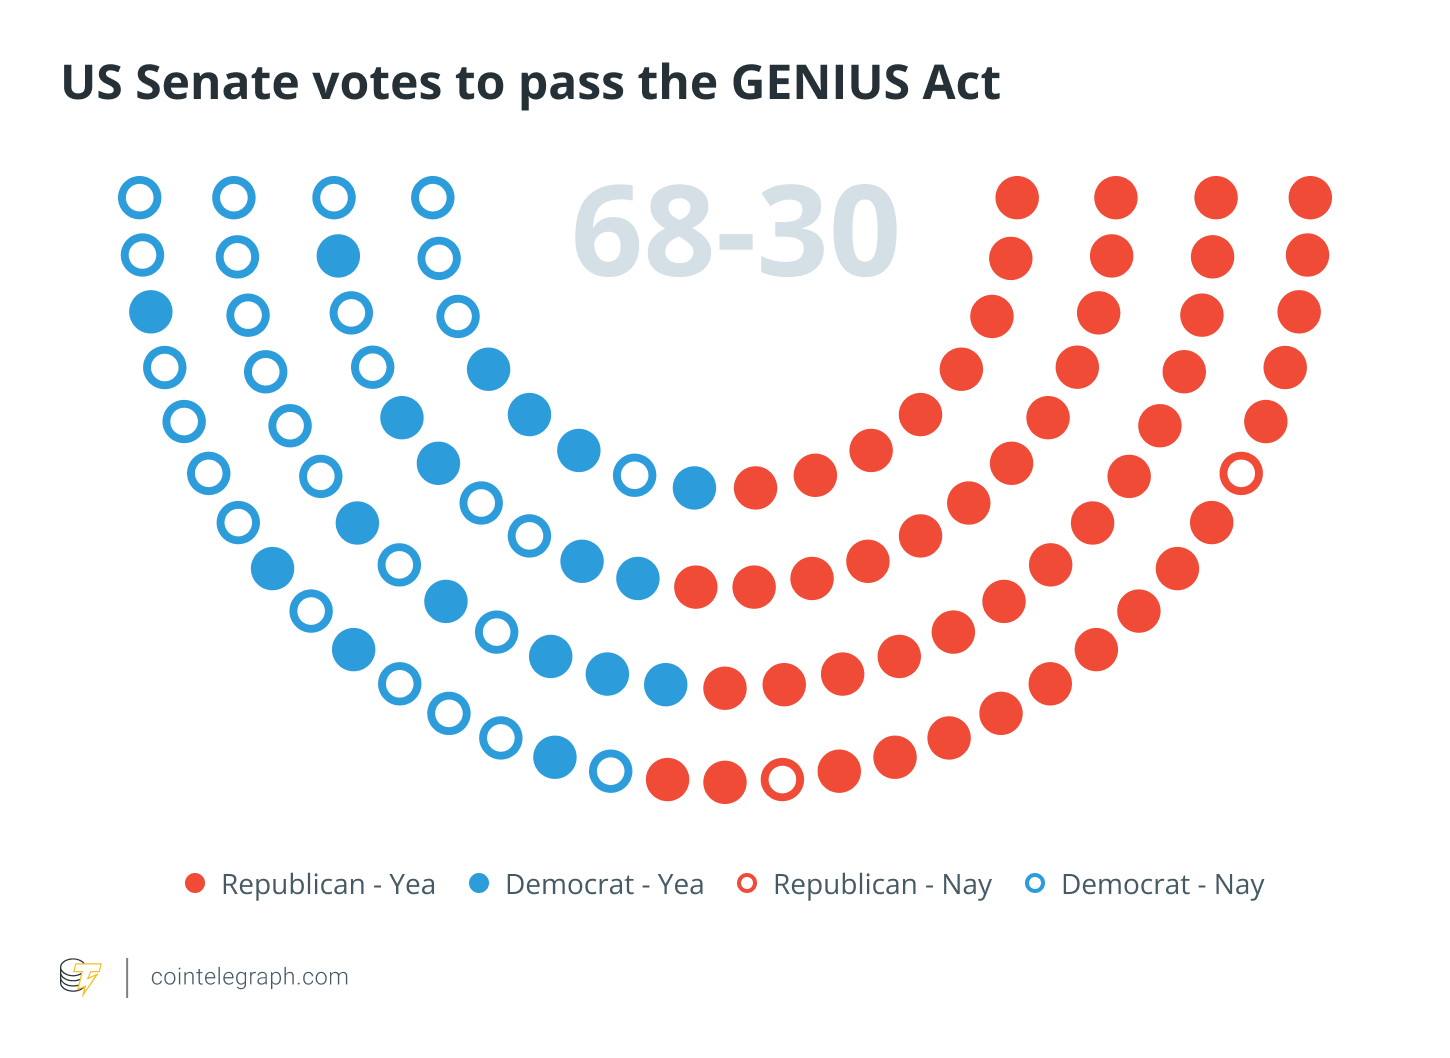
وفقًا لقانون GENIUS، وهو التشريع التاريخي للولايات المتحدة الذي يخلق إطارًا للعملات المستقرة، يجب أن يكون لدى مصدري تلك الأصول العاملة في البلاد احتياطيات من الدولارات وخزائن الولايات المتحدة لدعم عملاتهم المعدنية.
“إن نمو (مصدري العملات المستقرة) بالسرعة التي هي عليها يعني أن حاجتهم إلى سندات الخزانة مرتفعة بالمثل. وقال ياداف: “بقدر استمرار هذا الاتجاه، فإنه يوفر ميزة كبيرة لصانعي السياسات في الولايات المتحدة، ولكنه أيضًا يعمق العلاقة بين استمرارية مصدري العملات المستقرة وقدرة أسواق الخزانة الأمريكية على الاستمرار في البقاء سائلة وشعبية”.
متعلق ب: مجلس الشيوخ يوافق على مشروع قانون GENIUS للعملة المستقرة وسط مخاوف بشأن المخاطر النظامية
إن انتشار مصدري العملات المستقرة كمشتري للديون الأمريكية لا يخلو من المخاطر. وهذا، إلى جانب عدد أقل من المشترين للديون الأمريكية، وخاصة في حالة إغراق الاتحاد الأوروبي أو حتى انخفاض تعرضه بشكل كبير، يمكن أن يؤدي إلى متاعب لأسواق الخزانة الأمريكية.
ياداف وبريندان مالون، اللذان عملا سابقًا في مجال المدفوعات والمقاصة في مجلس الاحتياطي الفيدرالي، لاحظا سابقًا صدمات السيولة في أسواق الديون الأمريكية، في مارس 2020 وأبريل 2025.
في حالة حدوث تهافت على مصدري العملات المستقرة، فإن هذا النقص في السيولة والنقص المتزايد في الأطراف المقابلة للبيع يمكن أن يمنع المصدر من بيع أوراقه المالية. وسوف تصبح معسرة، كما ستؤثر بشكل كبير على مصداقية أسواق سندات الخزانة الأمريكية.
أدى التصعيد الاقتصادي والعسكري في عالم متعدد الأقطاب على نحو متزايد إلى خلق انقسامات بين الحلفاء السابقين. ورغم الأمل في إقامة حوار بين الاتحاد الأوروبي والولايات المتحدة، قال رئيس لاتفيا إدغارس رينكيفيتش: “نحن لم نخرج من الأزمة بعد (..) هل نحن في صدع لا رجعة فيه؟ لا. ولكن هناك خطر واضح وقائم”. ولا يبدو الخطر محدقاً بأوروبا وسيادة جرينلاند فحسب، بل وأيضاً بأسواق الديون الأميركية.
مجلة: السبب الحاسم الذي يجعلك لا تطلب أبدًا من ChatGPT الحصول على المشورة القانونية
تنشر ميزات كوينتيليغراف ومجلة كوينتيليغراف صحافة طويلة وتحليلات وتقارير سردية ينتجها فريق التحرير الداخلي في كوينتيليغراف ومساهمين خارجيين مختارين ذوي خبرة في الموضوع. يتم تحرير جميع المقالات ومراجعتها بواسطة محرري Cointelegraph بما يتماشى مع معايير التحرير لدينا. يتم تكليف المساهمات من الكتاب الخارجيين بخبراتهم أو أبحاثهم أو وجهة نظرهم ولا تعكس آراء Cointelegraph كشركة ما لم يتم ذكر ذلك صراحةً. المحتوى المنشور في الميزات والمجلة لا يشكل نصيحة مالية أو قانونية أو استثمارية. يجب على القراء إجراء أبحاثهم الخاصة واستشارة المتخصصين المؤهلين عند الاقتضاء. يحافظ Cointelegraph على الاستقلال التحريري الكامل. لا يتأثر اختيار الميزات ومحتوى المجلة والتكليف بها ونشرها بالمعلنين أو الشركاء أو العلاقات التجارية.


