 اختر منطقتك

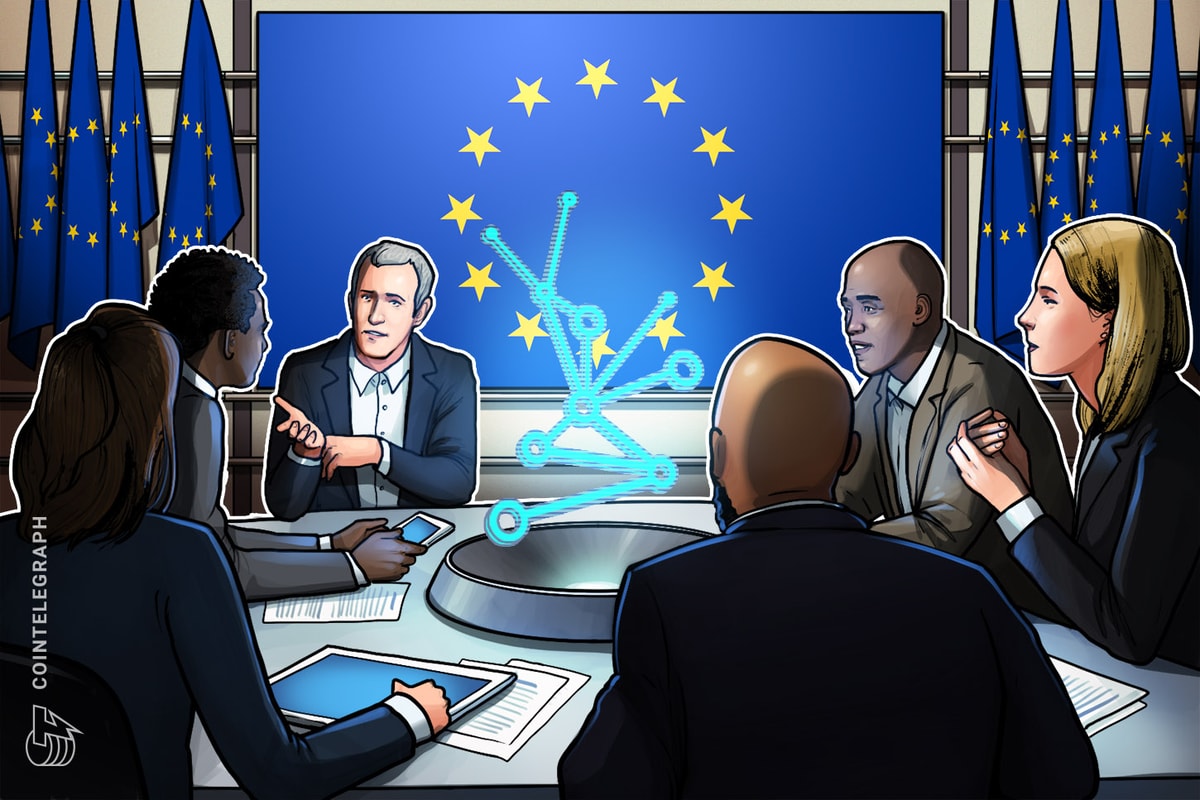
يمكن أن تخضع بروتوكولات التمويل اللامركزي في أوروبا قريبًا للوائح جديدة حيث تقوم المفوضية الأوروبية بتقييم المجال.
وفقًا لأسواق الأصول المشفرة (MiCA) – الإطار التنظيمي الذي يحكم الأصول الرقمية داخل المنطقة – يتعين على المفوضية الأوروبية إعداد تقرير بحلول 30 ديسمبر 2024، لتقييم سوق التمويل اللامركزي وجدوى لوائح محددة. للقطاع.
“في إطار التحضير لهذا التقرير، بدأنا عددًا من الإجراءات. على سبيل المثال، نحن نجري دراسة حول الإشراف المدمج. وقال متحدث باسم المفوضية لكوينتيليغراف: “لم يتم اتخاذ أي قرارات سياسية بعد”.
تم تكليف التقرير باستكشاف كيفية تنظيم الأنظمة اللامركزية، خاصة تلك التي لا يوجد بها جهة إصدار أو مزود خدمة واضح. وأوضح مكسيم غالاش، الرئيس التنفيذي لشركة CoinChange Financials، في تحليل: “سيكون أحد الجوانب المهمة لهذا التقييم هو استكشاف تنظيم إقراض واقتراض الأصول المشفرة، وهو نشاط أساسي في مجال التمويل اللامركزي”.
تمثل DeFi تحولًا من الأنظمة المالية المركزية التقليدية إلى التمويل من نظير إلى نظير الذي يتم تمكينه بواسطة التقنيات اللامركزية المبنية على blockchain. في حين أن قوانين التمويل التقليدية تعتمد في كثير من الأحيان على تنظيم الأطراف المركزية مثل البنوك أو مقدمي الخدمات المالية، فإن الأنظمة اللامركزية تعمل بدون مثل هؤلاء الوسطاء.
أثار التنظيم الجديد المحتمل مخاوف بشأن الجدوى القانونية لبعض مشاريع العملات المشفرة. وأشار رون كريستنسن، المؤسس المشارك لـ MakerDAO، إلى أن القواعد يمكن أن تضع بعض واجهات التمويل اللامركزي، مثل التبادلات اللامركزية، تحت متطلبات الترخيص.
“هذا من شأنه أن يجعل الواجهات الأمامية لـ DeFi على نطاقات الإنترنت العادية، كما نعرفها اليوم، مستحيلة. لن يكون من الممكن سوى الواجهات الأمامية اللامركزية أو المحلية أو التي تم تنزيلها بالكامل أو الواجهات الأمامية عبر الإنترنت الكاملة لـ “اعرف عميلك”. حزين “، هو كتب على X (تويتر سابقًا).
وفي السياق نفسه، يعتقد ناثان كاتانيا، شريك XReg الاستشاري، أن تنظيم DeFi النهائي سينطبق على جميع التطبيقات غير اللامركزية بالكامل، بما في ذلك واجهات DeFi الأمامية. وفقًا لكاتانيا، لا تحدد لائحة MiCA ما يشكل اللامركزية، وسيعتمد نطاق قواعد التمويل اللامركزي بشكل كبير على المعايير المستخدمة لتحديد المفهوم.
“حتى البروتوكولات التي ليست لامركزية بدرجة كافية يمكن اعتبارها تؤدي خدمات CASP مثل تبادل الأصول المشفرة بأصول مشفرة أخرى. بالنسبة للواجهات الأمامية، هناك أيضًا خدمات مثل استقبال ونقل الطلبات نيابة عن أطراف ثالثة. لذلك يمكن أن يعتمد الأمر على مدى الصرامة التي تريد الجهات التنظيمية أن تكون عليها عند تطبيق ذلك.
بموجب لائحة MiCA، فإن مقدم خدمة الأصول المشفرة (CASP) هو أي كيان يقدم خدمات تتعلق بالأصول الرقمية لأطراف ثالثة، بما في ذلك خدمات التبادل وخدمات النقل ومحافظ الحفظ، على سبيل المثال.
ووفقاً لكاتانيا، فإن أحد العوامل الرئيسية التي قد يأخذها المنظمون في الاعتبار عند تقييم مستوى اللامركزية هو ما إذا كان يتم تقديم خدمة احترافية أم لا.
“الواجهة الأمامية التي توفر للمستخدمين ببساطة واجهة للوصول إلى DeFi دون أي سيطرة على أموال المستخدمين، والتي لا تفرض رسومًا، من غير المرجح أن تكون معرضة للخطر من الواجهة الأمامية التي تضيف رسومًا في الأعلى وحتى فإنك ستحتاج إلى النظر في التفاصيل القانونية والفنية لتتمكن من تحديد ما إذا كان ينبغي ترخيص هذا النشاط بموجب MiCA.
هناك طريق آخر محتمل لتنظيم التمويل اللامركزي سيكون من خلال فرقة العمل المعنية بالإجراءات المالية (FATF).
وفقًا لـGalash من Coinchange، تقترح مجموعة العمل المالي (FATF) أنه في سيناريوهات معينة، يمكن تصنيف الأفراد أو الكيانات الذين يحتفظون بالسيطرة أو التأثير الكبير على ترتيبات التمويل اللامركزي على أنهم مقدمو خدمات الأصول الافتراضية (VASPs). كتب جالاش: “ينطبق هذا التصنيف حتى لو بدت الترتيبات لا مركزية، مما يؤكد مدى تعقيد تحديد وتنظيم أنشطة التمويل اللامركزي”.
استنادًا إلى بيانات DefiLlama، شهدت القيمة الإجمالية المقفلة (TVL) في بروتوكولات التمويل اللامركزي زيادة كبيرة على مدى السنوات الأربع الماضية، من 570 مليون دولار في أبريل 2020 إلى 96.7 مليار دولار في وقت كتابة هذا التقرير، وهو ما يمثل نموًا بنسبة 16,865٪ خلال هذه الفترة. .
قال كاتانيا: “السؤال الرئيسي هو ما إذا كان ترتيب DeFi هو مجرد ترتيب تكنولوجي أم أن هناك بالفعل طرفًا مسيطرًا وراءه يمكنه التأثير على قيمة المستخدم”.
تقارير إضافية من هيلين بارتز.
مجلة: سر DeFi الذي تبلغ قيمته مليار دولار: المطلعون المسؤولون عن الاختراقات


