 اختر منطقتك

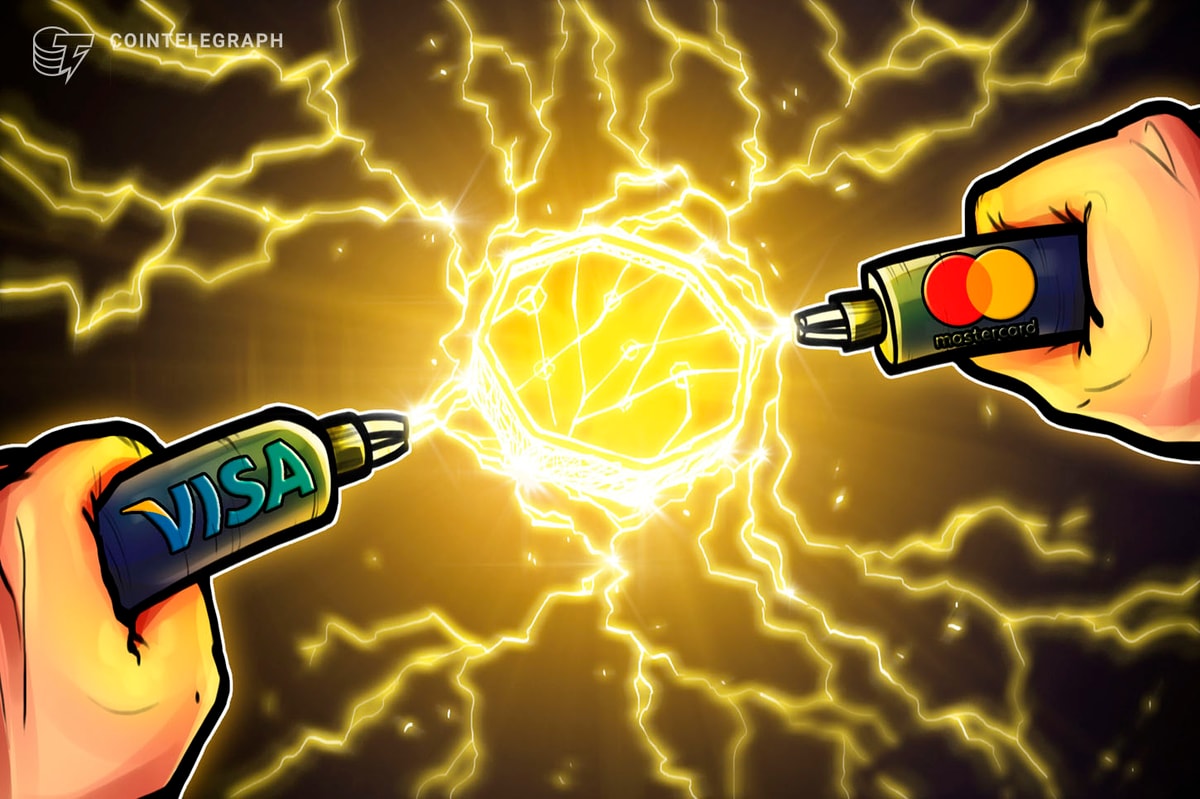
ارتفعت عملة البيتكوين (BTC) هذا العام بفضل تدفق الأموال من المستثمرين المؤسسيين التقليديين عبر الصناديق المتداولة في البورصة (ETFs). وبالمثل، فإن عمليات التكامل التي تجريها شركات مدفوعات التجزئة التقليدية – فيزا وماستركارد – يمكن أن تدفع سوق العملات المشفرة إلى تقييمات أعلى بشكل كبير في العام المقبل.
على الرغم من النمو الهائل، لا يزال عدد المستخدمين النشطين يوميًا للعملات المشفرة ضئيلًا مقارنة بالتطبيقات السائدة مثل TikTok. لتحقيق التبني والاحتفاظ الجماعي حقًا، يحتاج النظام البيئي إلى حالات استخدام عالية المنفعة تؤدي إلى المشاركة المتكررة.
تبدو المدفوعات واعدة ولكن يتم تقديمها من قبل لاعبين تقليديين أقوياء وتظل منظمة بشكل كبير. ومع ذلك، فإن العملات المشفرة التكميلية لمكافآت الولاء تحمل إمكانات غير مستغلة.
ذات صلة: وصلت عملة البيتكوين للتو إلى رقم قياسي في عقود الفائدة المفتوحة – توقع تقلبات وشيكة
هناك إعلانات محلية واعدة، مثل برنامج الولاء الخاص بـPolygon blockchain “Starbucks Odyssey” في الولايات المتحدة؛ “Firedrops” لـ Flipkart في الهند؛ ونقاط الولاء Kai-Ching من خلال تطبيق التسوق Kaikai AI في الصين، والتي تم تسهيلها من خلال الشراكة مع NEAR Protocol (NEAR). ومع ذلك، فإن شبكات الدفع العالمية فقط – أي بطاقات الائتمان الرئيسية – يمكنها تعزيز نهج عالمي حقيقي لمكافآت العملات المشفرة بالتجزئة.
ورغم ظهور نماذج مالية جديدة، بل ومتطرفة، فإن تبنيها يتطلب مقابلة المستهلكين حيثما كانوا. إذًا، كيف يمكن دمج العملات المشفرة مع عادات البيع بالتجزئة المتأصلة بعمق؟
بطاقات التشفير: تلبي احتياجات السوق المتخصصة وليس الجماهير
في حين اكتسبت بطاقات الخصم والائتمان المشفرة شعبية بين المتحمسين للعملات الرقمية، فقد أظهرت هذه المنتجات فعالية محدودة في جلب المستهلكين العاديين إلى النظام البيئي للعملات المشفرة. في الوقت الحالي، تميل التركيبة السكانية لحاملي البطاقة بشكل كبير نحو أفراد المجتمع الحاليين، مما يفتقد إلى إمكانات هائلة لاعتمادها على نطاق أوسع.
حتى مع الامتيازات مثل كسب ما يصل إلى 5% من العملة المشفرة على الإنفاق والخصومات في التطبيقات الرئيسية مثل Spotify وAirbnb والوصول المجاني إلى مناطق صالات الأعمال في المطارات، يرى المستخدم العادي الكثير من العوائق التي تمنع القفز إلى مناطق غير معروفة من الأصول الرقمية. استثمر كبار اللاعبين مثل Crypto.com بكثافة في اكتساب المستخدمين، لكنهم لم يتمكنوا من التوسع إلى ما هو أبعد من مجتمع العملات المشفرة الأساسي، حيث أصبحت عروضهم غير جذابة بشكل متزايد حتى بالنسبة للمتبنين الأوائل.
من الواضح أن المعاملات الدافعة وحدها لا تكفي لتحويل المراقبين العاديين إلى مشاركين. ومع ذلك، فإن آليات الولاء هي مفهوم معترف به عالميًا بالنسبة للأغلبية الذين يحصلون بالفعل على حوافز على المشتريات المنتظمة. تعتبر الامتيازات والخصومات في محلات البقالة والمقاهي ومحطات الوقود بمثابة بطاقة رسم بديهية. إذا تم تصميم أدوات Web2 المألوفة هذه بعناية، فيمكن أن تندمج بسلاسة مع عالم Web3 الجديد من خلال مكافآت التشفير والمدفوعات والتجارب المضمنة التي تقلل منحنى التعلم.
الجزء الأصعب في تحقيق إمكانات حوافز العملات المشفرة على عمليات الشراء اليومية هو التغلب على نظام الولاء البيئي المجزأ – شبكات واسعة من الشراكات، وتكامل النقاط، والبنية التحتية القديمة. وهذا يشكل عوائق أمام الشركات الناشئة الرشيقة التي تهدف إلى تعطيل مكافآت البيع بالتجزئة.
ومع ذلك، فإن الإعلانات الأخيرة الصادرة عن شبكتي Visa وMastercard الراسختين تظهر رؤية لمسار آخر. وبدلاً من التنافس مع اللاعبين القدامى، يمكن أن يكونوا شركاء مثاليين لقيادة الموجة التالية من التبني الجماعي للعملات المشفرة.
رهانات التأشيرة على المنصات وحلول العلامة البيضاء
لقد أثبتت Visa نفسها كواحدة من أكثر شركات المدفوعات الكبرى تقدمًا في مجال التشفير. لقد كان من أوائل اللاعبين الذين قاموا بتمكين بطاقات الخصم والبطاقات المدفوعة مسبقًا للعملات المشفرة مما يسمح بالإنفاق من المحافظ الرقمية. تعمل الشركة بنشاط على تطوير قدرات blockchain مثل قناة الدفع العالمية الخاصة بها للمعاملات التجارية. قدمت Visa أيضًا العديد من العلامات التجارية للعملات المشفرة والرموز غير القابلة للاستبدال (NFT) والعملات المشفرة، متوقعة أن يهيمن Web3 على التجارة الرقمية.
وفي شراكة حديثة مع SmartMedia Technologies، أعلنت Visa عن “حل Visa Web3 Loyalty Engagement Solution” الجديد الذي يسمح للتجار بإنشاء حملات مشاركة رقمية مدعومة بالعملات المشفرة بما في ذلك تذاكر NFT وعملات الولاء وعمليات البحث عن الواقع المعزز. تمتلك SmartMedia حملات تسويق عبر Web3 في محفظتها، لكنها لم تستخدم بيانات معاملات Visa لها حتى الآن. سيكون من الرائع معرفة العلامات التجارية التي ستجرب هذا العرض الجديد لأول مرة هذا العام.
تفضل Mastercard الخدمات الشاملة
تفضل Mastercard الاستخدام المتزايد والمسيطر عليه للعملات المشفرة. تُظهر الشركة تقبلاً للعملات الرقمية للبنك المركزي المدعومة من الحكومة (CBDCs) والعملات المستقرة المرتبطة بالعملات الورقية. في عام 2021، أطلقت Mastercard الدولار الرملي لجزر البهاما بالشراكة مع البنك المركزي لجزر البهاما وIsland Pay – وأكدت مجددًا تقبلها للأشكال الرقمية للعملات التي تصدرها البنوك المركزية في أولويات سياستها لعام 2023.

تركز هذه الإستراتيجية الحذرة على الاستعداد والامتثال بدلاً من الابتكار المباشر. ونتيجة لذلك، تنظر ماستركارد إلى برامج الولاء كوسيلة لتحديث الأنظمة القديمة من خلال دمج الأصول الرقمية عندما تكون جاهزة. ولضمان الاستفادة من هذه الميزات، تتعاون الشركة مع حلول “شاملة” مألوفة بالفعل للمستهلك العادي.
بالشراكة مع تطبيق الدفع عبر الهاتف المحمول الخاص بي، Swoo، قامت Mastercard بتشغيل برنامج تجريبي يقدم استردادًا نقديًا مدعومًا بالعملات المشفرة على الإنفاق ببطاقات الائتمان في يناير 2024. وكان الهدف الرئيسي للحملة هو الترويج للمدفوعات غير التلامسية عبر الهاتف المحمول في أوروبا الشرقية، مع استخدام مكافآت العملات المشفرة كحافز جذاب فعال للمستخدمين. حصل أكثر من 17000 مستخدم على مكافآت العملات المشفرة لأول مرة ببساطة عن طريق التسوق كالمعتاد – وزادوا من إنفاق البطاقات بنسبة 56%، وهو نموذج مربح للجانبين يمكن توسيعه عالميًا.
لا تزال هناك تحديات
يمكن أن يكون الولاء حلاً مربحًا للجانبين للمستخدمين ومشغلي المدفوعات التقليدية والصناعة للتغلب على العقبات الرئيسية في اعتماد العملات المشفرة.
تشمل بعض أهم التحديات ما يلي:
- التنظيم، وهو أمر ضروري، خاصة عندما يتم استخدام العملات المشفرة كعملة سائدة؛
- تجربة المستخدم، والتي غالبًا ما لا تكون بديهية بدرجة كافية؛ و
- السمعة، من حيث حقيقة أن الكثيرين ما زالوا ينظرون إلى العملات المشفرة على أنها محفوفة بالمخاطر.
على الرغم من هذه التحديات، تعمل برامج الولاء كطبقات حوافز تكميلية فوق المدفوعات المنظمة. سيضفي وزن Visa وMastercard الشرعية على العملات المشفرة وسط حالة عدم اليقين التنظيمي.
وعلى نحو مماثل، تؤكد الحوافز على المنفعة أكثر من التعقيد. سيؤدي دمج العملات المشفرة مع بطاقات الائتمان إلى تحسين تجربة المستخدم.
ذات صلة: تدين الأدلة الجنائية السيئة لسلسلة الكتل مستخدم خلاط البيتكوين – كمشغل له
تعمل الشراكات مع العلامات التجارية المالية الموثوقة أيضًا على تحسين السمعة. كلاعبين محوريين، يشير دعم Visa وMastercard إلى أن مكافآت العملات المشفرة أصبحت سائدة. وهذا يدفع إلى الثقة.
ولا يزال النقد يهيمن على التجارة العالمية. وأظهرت الدراسات الاستقصائية التي أجريت في نوفمبر 2023 أن أكثر من 65% من عمليات الشراء عبر نقاط البيع في بعض البلدان الناشئة لا تزال تتم باستخدام النقود الورقية. من خلال تبني برامج الولاء التي تعمل بالعملات المشفرة، تكتسب شركات المدفوعات القديمة مثل Visa وMastercard أداة عالمية لجذب الأشخاص الذين لا يملكون حسابات مصرفية والذين يعانون من نقص الخدمات المصرفية مع مكافحة الاستخدام النقدي الراكد.
إن دمج المكافآت الرمزية في الإنفاق الروتيني يوفر القناة المثالية ليس فقط لإشراك حاملي البطاقات الحاليين، ولكن أيضًا لإشراك مليارات المستهلكين الذين يظلون على هامش المدفوعات الرقمية.
في فترات الصعود السابقة، تم تخصيص معظم الاهتمام ورأس المال لأدوات أسواق رأس المال والبروتوكولات والميمات. تلك تلبي احتياجات مجموعة صغيرة من المهنيين. أصبحت التكنولوجيا الآن ناضجة بما يكفي لتحسين الحياة اليومية على نطاق واسع. ومن الممكن أن تكون الشراكات مع عمالقة الصناعة التقليدية واحدة من أسرع الوسائل وأكثرها استدامة لتحقيق هذه الغاية.
فيليب شوبين هو أحد مؤسسي تطبيق Swoo للدفع عبر الهاتف المحمول. وقد شارك سابقًا في تأسيس شركة CardsMobile، والتي استحوذ عليها بنك Tinkoff في عام 2021.
هذه المقالة هي لأغراض المعلومات العامة وليس المقصود منها ولا ينبغي أن تؤخذ على أنها نصيحة قانونية أو استثمارية. الآراء والأفكار والآراء الواردة هنا هي آراء المؤلف وحده ولا تعكس بالضرورة أو تمثل وجهات نظر وآراء Cointelegraph.